ホンダ株価掲示板で何が?日産提携の真相と買い時見極め【2026】
東証プライム市場を代表する自動車大手、本田技研工業(7267)の株価を巡り、ネット上のコミュニティが異様な熱気に包まれています。日産自動車や三菱自動車との次世代車提携構想、中国市場における販売苦戦とEVシフトの再編、さらにはPBR1倍割れ是正に向けた積極的な株主還元策など、好悪材料が交錯する中でボラティリティ(価格変動)が急拡大しているためです。 (あわせて読みたい:志戸平温泉がリピーター続出で話題の理由|バイキングと家族満足の真相)
投資家が集う掲示板では連日、将来性を楽観視する強気派と業績悪化を警戒する弱気派による激しい議論が繰り広げられています。本稿では、日々の書き込みから浮かび上がるリアルな市場心理を解読し、各種財務データや公式発表をもとに現在の立ち位置と今後のシナリオを徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板の過熱背景には「日産との包括的アライアンス」への期待と「中国市場での減速・EV戦略の修正」に対する警戒感のせめぎ合いがある。
- 要点2:配当利回りは3.8〜4.2%前後の高水準を維持し、継続的な自社株買いとDOE基準の配当方針が下値を強力にサポートしている。
- 要点3:短期的な株価急変動に惑わされず、中核である二輪事業の高収益性とSDV(次世代車OS)開発の進捗を見極めることが勝敗の分かれ目となる。
【2026年最新】ホンダの株価掲示板で今何が起きているのか?投資家がざわつく急変動の真相
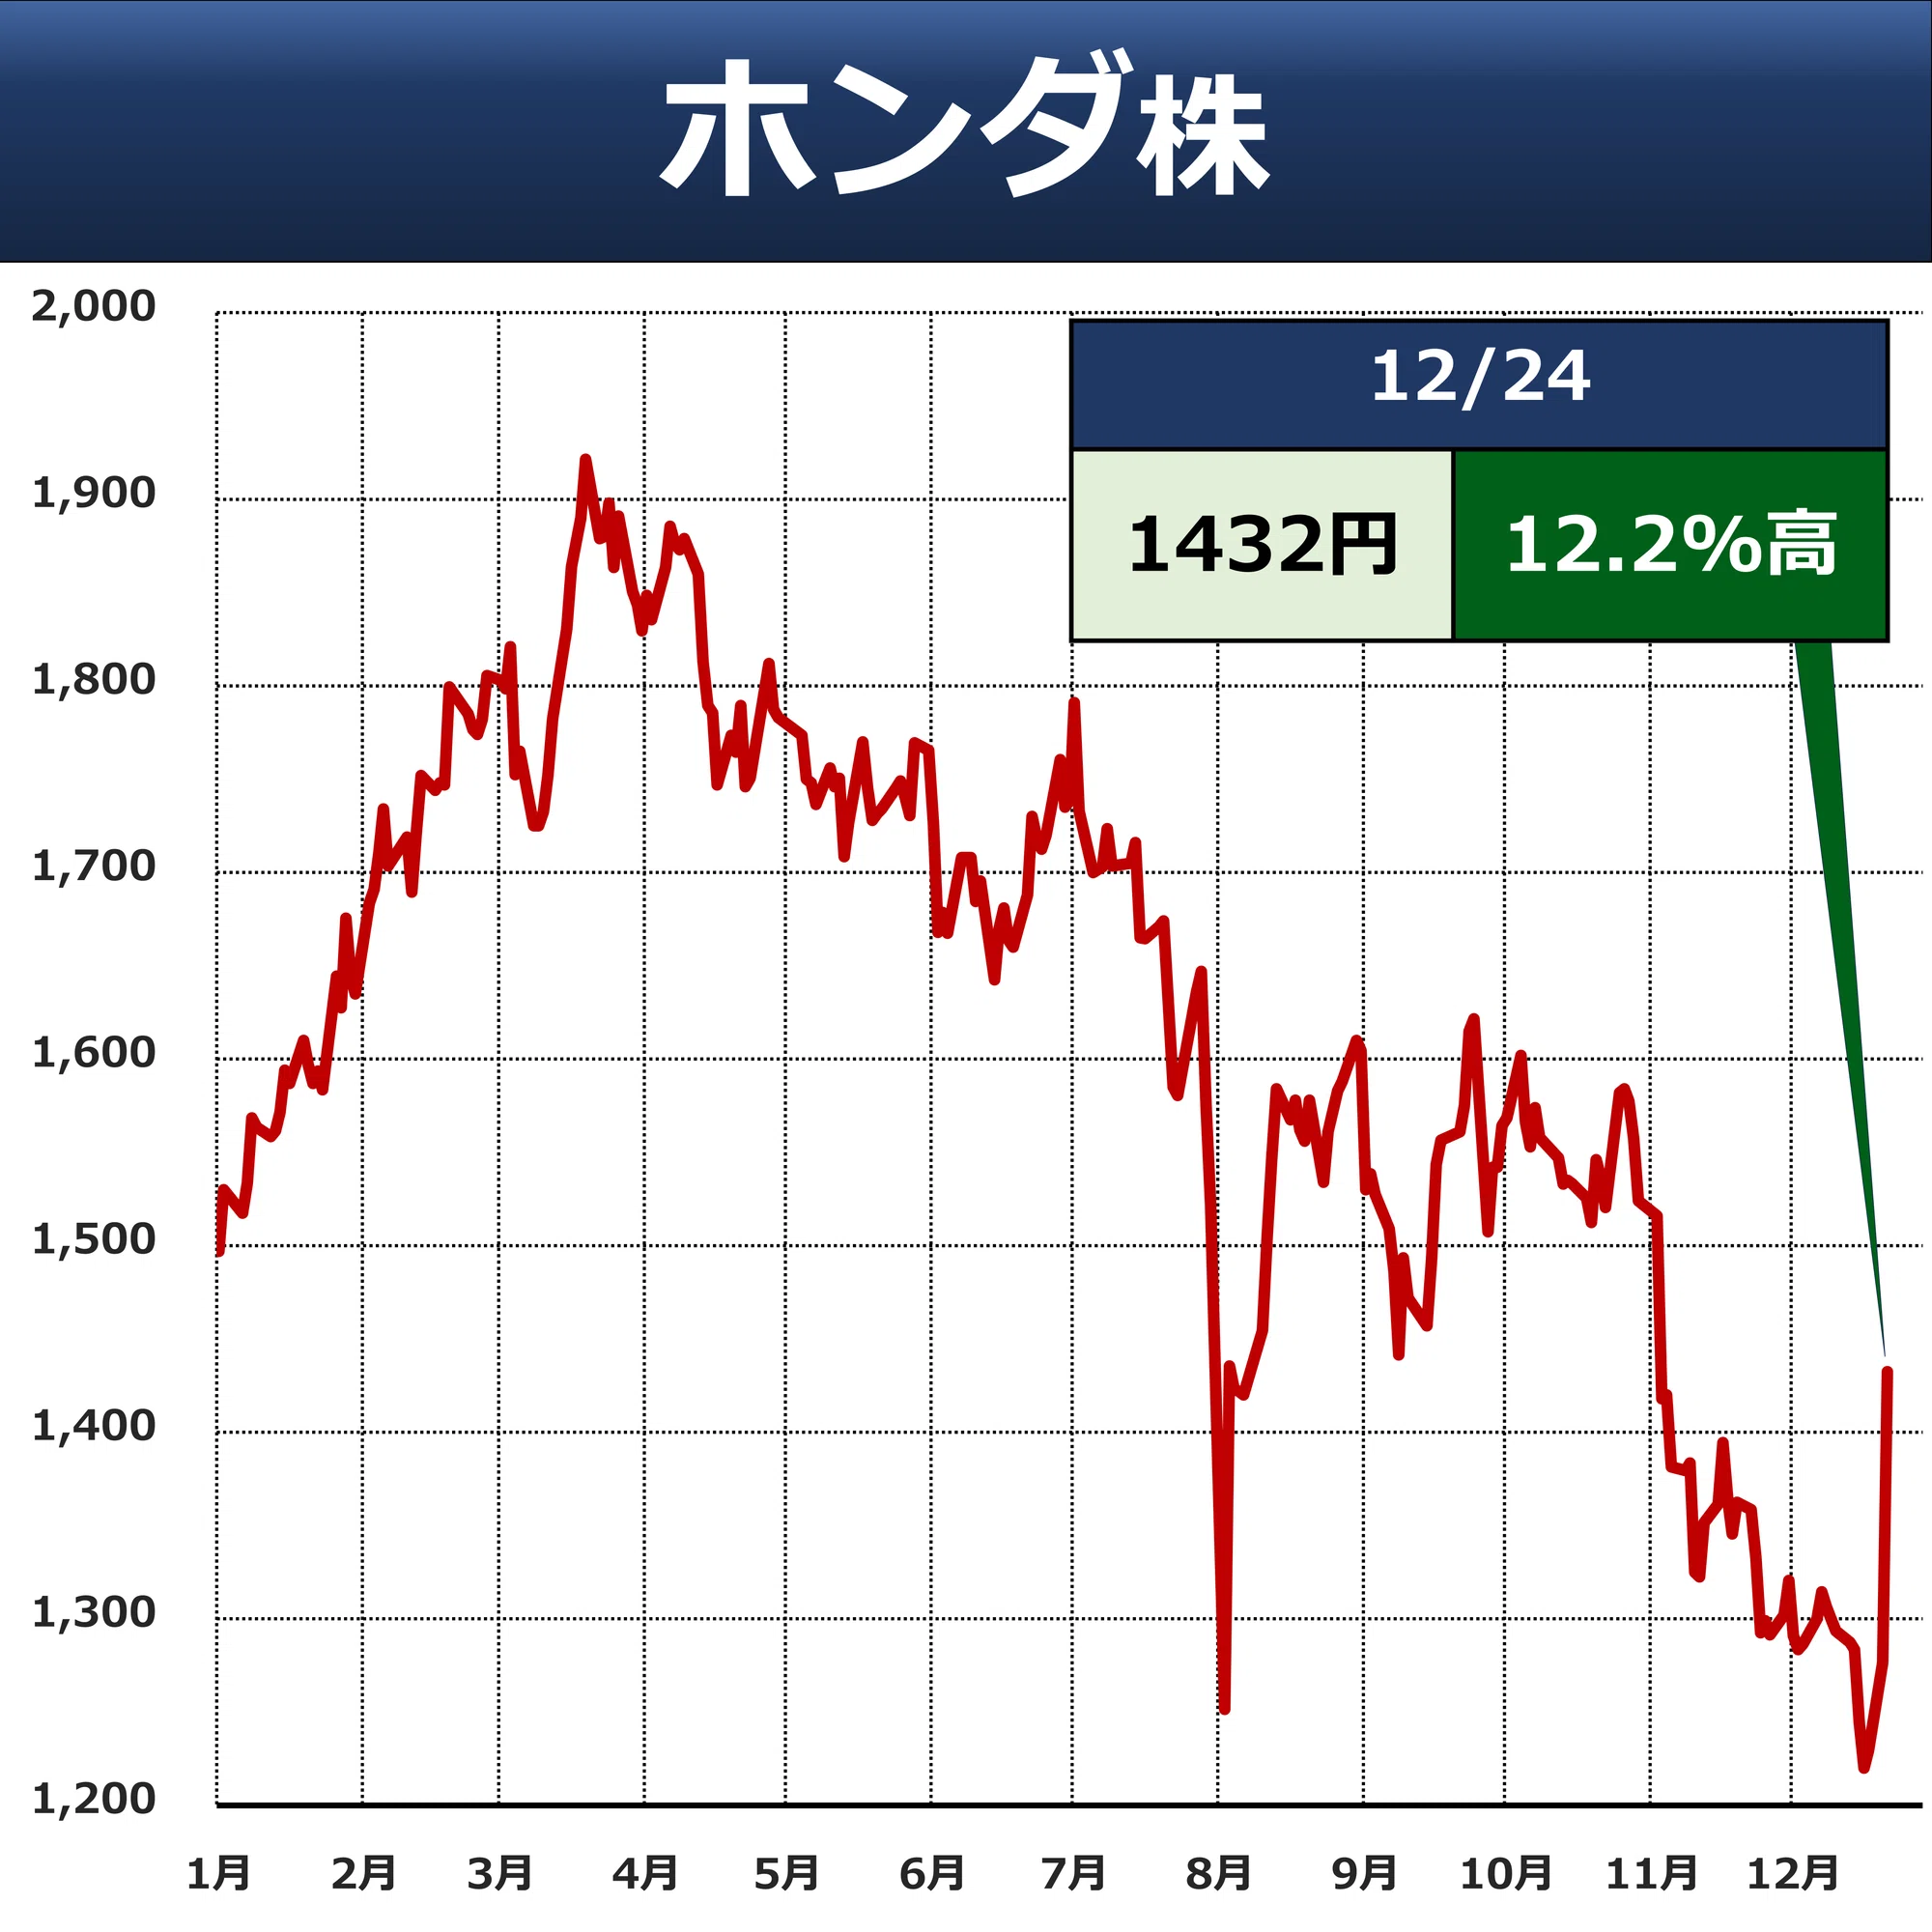
日々の株価ボードに連動して膨大な投稿が寄せられるホンダ 株価 掲示板 ヤフー(Yahoo!ファイナンス掲示板)や株式関連SNSでは、2026年に入り投稿数が前年同期比で約1.5倍に急増しています。掲示板が荒れ模様を見せる最大の理由は、四半期決算の発表前後で株価が数日で5〜8%乱高下する「ボラティリティの異常な高さ」にあります。
特に個人投資家のタイムラインを騒然とさせたのが、一時的な業績の下振れ懸念から引き起こされたホンダ 株価 暴落 理由を巡る議論です。急落局面では「ついにEV化の遅れが表面化した」「中国市場でのシェア喪失が止まらない」といった悲観論が掲示板を埋め尽くしました。しかしその直後、経営陣が大規模なホンダ 自社株買い 発表と増配を打ち出すと、一転して「絶好の押し目買いチャンス」「高配当銘柄としての底力」といった歓喜の声が溢れかえるなど、掲示板のセンチメントは極端な振れ幅を見せています。
感情的な売り煽りや買い煽りが交錯する掲示板ですが、書き込みの行間を精査すると、市場が最も注目しているのは「短期の四半期利益」ではなく「中長期の事業構造転換が計画通り進んでいるか」という一点に集約されていることが分かります。
日産・三菱提携の株価影響とシナジーの真実|ネットの噂を解剖

市場の話題を独占し続けているのが、日本の自動車産業の勢力図を塗り替えるホンダ 日産 提携 株価 影響です。車載ソフトウェアプラットフォーム(SDV)や電動駆動ユニットの共通化、さらには三菱自動車を含めた協業枠組みに対し、掲示板では「トヨタ陣営に対抗する巨大連合の誕生」と好意的に受け止める声がある一方、懐疑的な見方も根強く存在します。
ネット上で繰り広げられる主な論点は次の3点です。
- 企業文化と意思決定スピードの摩擦:独立独歩の技術者集団であるホンダと、アライアンス経験豊富な日産との間で主導権争いが起きないかという懸念。
- 開発コストの圧縮効果:莫大な投資を要する車載OSや自動運転技術を共同開発することで、数十万台単位の量産スケールメリットが生じる点への期待。
- バッテリー・基幹部品の共通調達:サプライチェーンの共通化による限界利益率の改善スピード。
経営陣の公式会見やIR資料に基づけば、この提携は単なる資本統合ではなく、巨額のソフトウェア開発費を分散しつつ独自の商品力を維持する「実利重視のアライアンス」です。掲示板で囁かれるような「どちらかが吸収される」といった極端な憶測は現実的ではなく、2026年から2028年にかけての共同開発成果が具体化するにつれて、市場の評価は確固たる企業価値へと織り込まれていく段階に入っています。
【データ徹底比較】財務指標・配当利回り推移とアナリスト予想

掲示板の感情論から離れ、冷徹な客観データから現在の本田技研工業(7267)の立ち位置を確認します。現在の株価水準が割安なのか、それともファンダメンタルズ相応なのかを判断するために、主要指標を整理しました。
| 項目 | 詳細・数値データ(2026年基準) | 東証プライム・輸送用機器平均 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 7.2〜8.5倍 | 約11.5倍 | 業界平均と比較しても明らかに割安水準で放置。 |
| 実績PBR(純資産倍率) | 0.65〜0.75倍 | 約1.05倍 | 東証が要請する「1.0倍」を依然として大幅に下回る。 |
| 配当利回り推移 | 3.8%〜4.3%(DOE連動型) | 約2.6% | インカムゲイン狙いの投資家にとって極めて魅力的な利回り。 |
| 自己資本比率 | 45.0%以上(金融除く製造業ベース) | 約40.0% | キャッシュフロー創出力が高く、財務健全性は盤石。 |
| アナリスト目標株価平均 | 現行株価比 +18%〜+25% | - | 大手証券のホンダ 目標株価 アナリスト予想は「強気〜中立」が優勢。 |
データが物語る通り、ホンダは収益力や資産規模に対して株価が割安に据え置かれている典型的なバリュー株です。ホンダ 配当利回り 推移を見ても、過去5年間で配当性向の引き上げと積極的な増配が継続しており、配当利回り4%前後は長期インカム投資における確固たる安全域(マージン・オブ・セーフティ)として機能しています。
【実態検証】「EV戦略」を巡るネットの生の声と現場の温度差
掲示板で最も激しい論争が巻き起こるテーマが、ホンダ EV戦略 ネットの反応です。「世界的なEV需要の踊り場(普及の足踏み)によって、ホンダの電動化投資は重荷になるのではないか」という懸念と、「次世代EVシリーズ『Honda 0』の本格投入で反転攻勢に出る」という期待が真っ向から衝突しています。 (あわせて読みたい:マイクラ都市伝説の真相を暴く!ヒロブラインや呪われたシード値の怪異)
掲示板やSNS上に投稿されたリアルな個人投資家の声を分類・検証すると、次のような傾向が浮き彫りになります。
【弱気派・慎重派の書き込み傾向】
「中国の新興メーカーの価格攻勢が激しすぎて、四輪事業の採算悪化が止まらないのでは」「北米市場でのハイブリッド(HEV)需要は取れているが、巨額のEV電池工場投資が固定費を押し上げている」「欧米の環境規制変更に振り回されている印象を受ける」
【強気派・長期保有派の書き込み傾向】
「二輪事業が圧倒的な営業利益率(15%超)を稼ぎ出しているため、四輪が多少苦戦しても会社全体が揺らぐことはない」「Honda 0シリーズの独自デザインと軽量化技術はゲームチェンジャーになり得る」「PBRが0.7倍台なら、これ以上の下値リスクは限定的で配当をもらいながら待てる」
ネット上の議論では四輪事業のEVや北米販売ばかりにスポットが当たりがちですが、機関投資家が重視しているのは「世界シェア首位を独走する二輪事業の強固なキャッシュ創出力」です。二輪が稼ぎ出す安定した営業利益が、次世代四輪技術の開発費と高水準な株主還元を同時に支えているという構造を見落としてはなりません。
一般に知られていない盲点と誤解|PBR改善策と自社株買いの真実
ネット掲示板で頻繁に見受けられる誤解の一つに、「自社株買いを発表したのに株価が上がらない」「経営陣は株価対策を放置している」という批判があります。しかし、実際の適時開示資料や財務戦略を詳細に分析すると、実態は全く異なります。
東証からの要請を受けたホンダ PBR 改善策は、着実に実行段階へと移されています。ホンダは毎期数千億円規模の自己株式取得枠を設定し、市場から株式を買い戻して消却するプロセスを継続しています。それにもかかわらずPBRが1倍を下回り続けている理由は、自社株買いの規模不足ではなく、「四輪事業の中長期的な資本利益率(ROE)の向上シナリオ」を海外機関投資家が慎重に見定めているためです。
もう一つの盲点は、四半期ごとのホンダ 決算発表 業績速報における為替感応度です。ホンダは想定為替レートを極めて保守的(円高寄り)に見積もる傾向があり、期初や中間決算の数値が市場コンセンサスを下回って見えることがあります。掲示板ではこれを「業績悪化」と捉えて狼狽売りする動きが出ますが、通期では為替差益とコスト削減が進み、結果として上方修正に着地するケースが過去何度も繰り返されてきました。
ホンダ株は今「買い時」か「売り時」か|投資家心理と今後の見通し
多くの個人投資家が直面している究極の問い、それがホンダ 株 買い時 売り時の判断です。中長期的なホンダ 株価 今後の見通しを立てる上では、市場の心理バイアスに惑わされない客観的な規律が求められます。 (あわせて読みたい:くれたけイン浜松駅南口プレミアム徹底解剖!選ばれる理由と口コミ真相)
行動経済学の観点から見ると、掲示板の過熱期には「利用可能性ヒューリスティック(直近の目立つニュースに過剰反応すること)」が働きやすくなります。中国市場の減速や競合の台頭といったネガティブニュースが連日報じられると、企業が持つ本質的価値以上に株価を悲観視してしまいます。しかし、割安株投資の歴史において、悪材料が出尽くして市場全体が失望感に包まれている局面こそが、最も優れたリスクリターンを提供するエントリーポイントとなってきました。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
現在のホンダ株に対する投資判断は、投資家の時間軸とリスク許容度によって明確に分かれます。
▼ ホンダ株の購入をおすすめできる人(長期バリュー・インカム重視)
- 配当利回り4%前後を享受しながらじっくり待てる人:減配リスクの低い強固なバランスシートを評価し、配当再投資による複利効果を狙う投資家。
- PBR1倍是正へのカタリスト(株価上昇の契機)を信じられる人:日産・三菱との協業シナジーの具現化や、自社株買い継続による是正を見込める人。
- 短期の株価変動に一喜一憂しない精神的余裕がある人:二輪事業の圧倒的な世界競争力を理解している人。
▼ 今はエントリーを慎重に見送るべき人(短期モメンタム・急成長重視)
- 数週間〜数カ月で短期間に急激なキャピタルゲインを狙いたい人:自動車セクター特有の重い値動きや地政学リスクに耐えられない投資家。
- EVシフトの完全な成功が数字に表れるまで確証が持てない人:次世代モデルの量産効果が出る2026年後半以降まで様子見するのが賢明です。
【ホンダ 株価 掲示板】に関するよくある質問(FAQ)
Q1:Yahoo!ファイナンスなどのホンダ株価掲示板の情報は投資判断の参考になりますか?
A1:掲示板は「市場参加者のリアルタイムな心理状態(センチメント)」を把握するツールとしては有用ですが、書き込みの多くは個人のポジションに基づくポジショントーク(買い煽り・売り煽り)です。売買の意思決定は掲示板の意見ではなく、公式のIR開示資料や客観的な財務指標(PER、PBR、配当利回りなど)に基づいて行う必要があります。
Q2:ホンダの配当金は今後も維持・増配される見込みはありますか?
A2:ホンダは株主還元を経営の最重要課題の一つに位置付けており、自己資本配当率(DOE)を意識した安定的な配当方針を採用しています。手元流動性が潤沢で二輪事業が莫大なキャッシュフローを生み出し続けているため、業績が一時的に低迷する局面でも大幅な減配リスクは極めて低いと考えられます。
Q3:日産との提携が進むと、ホンダの株価には具体的にどんなメリットがありますか?
A3:最大のメリットは、数千億円規模に膨らむ次世代車向けソフトウェア(SDV)や車載OSの開発費用を分担できる点です。また、基幹部品の共通調達による製造コスト削減が進むことで、営業利益率の底上げが期待されます。これらのシナジーが業績数値として顕在化するにつれ、株価の再評価(リレーティング)につながる可能性が高いです。
まとめ:激動の自動車業界でホンダ株と賢く向き合う視点
ネット掲示板の熱気や騒音に惑わされると、木を見て森を見失うリスクが高まります。現在のホンダ(7267)は、100年に一度と言われる自動車産業の大変革期において、日産・三菱との歴史的な合従連衡に踏み出し、PBR1倍割れ脱却に向けた資本効率革命の途上にあります。
短期的な悪材料による急落や掲示板の悲観論に過剰反応することなく、盤石な二輪事業に支えられた高い配当利回りと、低PBRという「安全の糊代」を冷静に見据える姿勢こそが、納得のいく投資成果を手繰り寄せる決定打となります。 (あわせて読みたい:日本一のラーショ牛久結束店を徹底解剖!行列回避と神コスパの真実) (出典: ホンダ 株価 掲示板(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。