小野薬品の株価掲示板で何が?急落理由とオプジーボ特許問題の真相
東証プライム上場の医薬品大手、小野薬品工業(証券コード:4528)を巡り、個人投資家の議論が過熱しています。かつて免疫チェックポイント阻害薬「オプジーボ」の大ヒットでバイオ・製薬セクターの主役に躍り出た同社ですが、ネット上の投資コミュニティでは先行きを巡る悲喜こもごもの声が絶えません。 (あわせて読みたい:草戸稲荷神社の奇跡と絶景!懸造り本殿の魅力と2026年最新参拝ガイド)
株価の調整局面が続く中、Yahoo!ファイナンスやみんかぶの投稿欄には、保有継続に不安を募らせる個人投資家の悲鳴と、高配当に着目した逆張り派の買い煽りが入り乱れています。本稿では、市場のリアルな反応を丹念に拾い上げながら、業績ファンダメンタルズ、特許問題、そして今後の株価シナリオについて取材データと財務指標から多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板が荒れる最大の要因は「オプジーボの特許クリフ(特許切れ)」への警戒感と、買収に伴う費用先行による株価急落・低迷。
- 要点2:ヤフー掲示板やみんかぶでは「配当利回り4%前後の割安バリュー株」と評価する買い増し派と、「成長痛による減配リスク」を懸念する売り派で二極化。
- 要点3:アナリスト予想では買収先の収益化と新薬パイプラインの立ち上がりがカギとされ、目先の買い時判断には長期目線でのリスク許容度が必須。
【掲示板徹底調査】小野薬品の株価掲示板ヤフー&みんかぶで今起きている異変
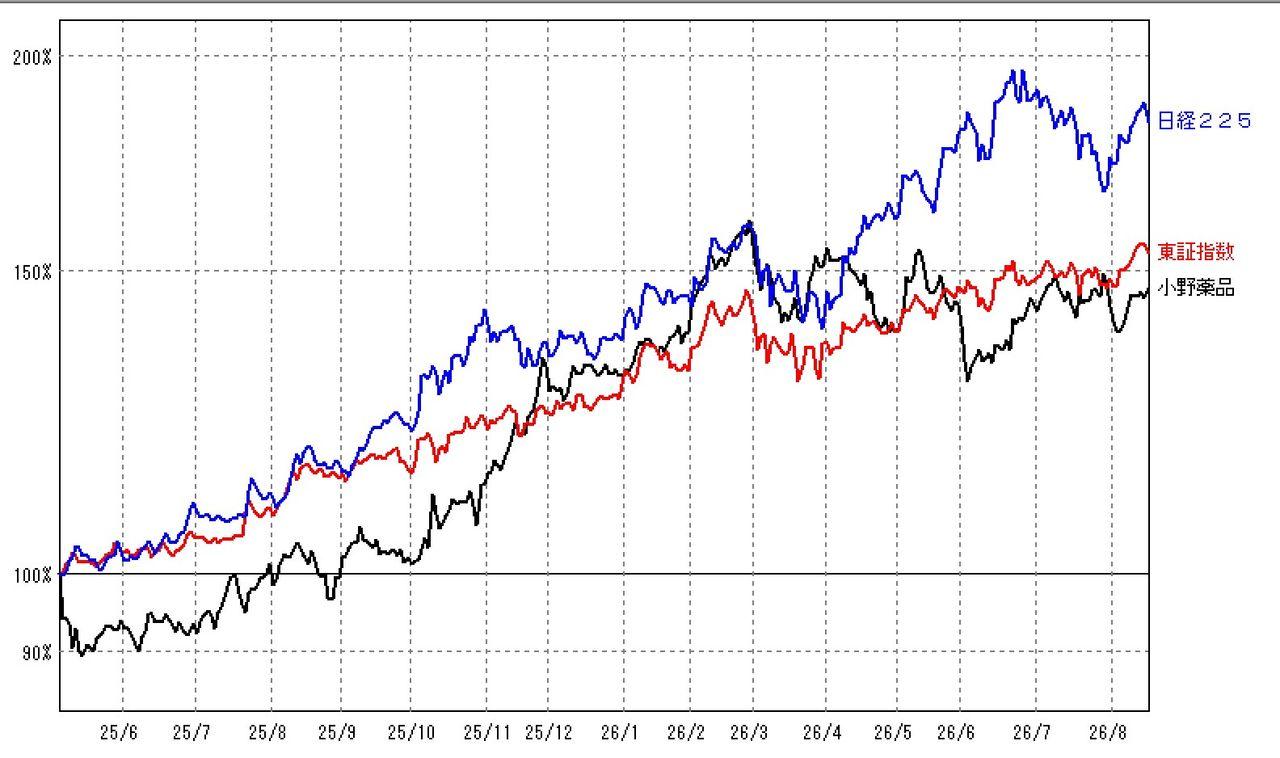
日々の市場が開くと同時に、4528 株価 リアルタイムの板情報を凝視する個人投資家たちの声が、投資コミュニティへ猛烈な勢いで書き込まれます。特に小野薬品 株価 掲示板 ヤフーや小野薬品 みんかぶ 掲示板において、現在もっとも活発に交わされているトピックは「底打ちの兆候」と「将来の成長力」に関する真っ向からの対立です。
掲示板に寄せられた実際の投稿や小野薬品 ネットの反応 口コミを丹念に定性分析すると、ホルダー層の心理状態は大きく以下の3つのグループに分類できます。
- 含み損に苦しむ長期保有層:「オプジーボの栄光を信じて高値掴みしたまま塩漬け状態」「決算のたびに売られる展開に精神的限界」といった、度重なる下落トレンドに対する諦観や経営陣への不満。
- インカム狙いの高配当投資家:「この株価水準なら配当利回り妙味が十分」「キャッシュリッチ企業なので減配リスクは極めて限定的」「押し目は淡々と拾う」という強気スタンス。
- 値動きを警戒する短期トレーダー:「医薬品セクター特有の突発的ニュース(治験成否・薬価改定)で振らされるためデイトレ以外は触れない」とする慎重姿勢。
このようにコミュニティ内の熱量が非常に高い背景には、かつて数十倍に急騰した成功体験を持つ銘柄だからこその「再浮上への強い期待」と、市場の冷酷な評価との間に大きなギャップが存在している実態が浮かび上がります。
なぜ急落したのか?オプジーボ特許切れの影響と2026年決算のファンダメンタルズ
投資家が最も神経を尖らせているのが、小野薬品 株価急落 理由の核心である「主力薬オプジーボの特許切れ」と「業績の端境期」です。同社はブリストル・マイヤーズ スクイブ(BMS)社との提携を通じて莫大なロイヤルティ収入と販売収益を享受してきましたが、主要国におけるオプジーボ 特許切れ 影響が本格化する時期が刻一刻と迫っています。
メガファーマが直面する「パテントクリフ(特許の崖)」は、ジェネリック医薬品やバイオシミラーの参入によって売上が急速に蒸発する宿命を帯びています。市場関係者の証言や公式決算資料を精査すると、市場が警戒している主要因は以下の3点に集約されます。
- ロイヤルティ収入の減少圧力:収益の柱である海外提携先からのロイヤルティが特許満了に伴い縮小する見通しであり、代替収益源の確立が急務。
- 大型M&Aに伴う一時的財務負荷:米バイオ医薬品企業デシフェラ・ファーマシューティカルズの買収(約3,600億円規模)など、グローバル展開を加速させる一方で、のれん代や研究開発費の先行投資が利益を圧迫。
- 国内薬価改定の継続的プレッシャー:度重なる薬価引き下げ措置により、国内販売における利益率の維持が構造的な課題に。
公表された小野薬品 決算発表 2026の関連数値を踏まえ、同社の財務健全性と市場指標を競合他社水準と比較したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 3.8% 〜 4.3% 前後 | 東証プライム平均:約2.0% | 東証プライム平均を大幅に上回り、インカム銘柄としての防衛力は高い。 |
| 自己資本比率 | 約70%超(無借金体質を維持) | 製造業健全目安:50%以上 | 巨額買収後も極めて盤石な財務基盤。倒産リスクは皆無に近い。 |
| 株価純資産倍率(PBR) | 1.1倍 〜 1.3倍 水準 | 医薬品セクター平均:1.8倍〜2.5倍 | 特許クリフを過剰に織り込んだ「ディスカウント状態」が顕著。 |
| 営業利益の成長性 | 買収費用・開発費増により一時的減益 | 前年比プラス成長が好まれる | 短期的な業績鈍化は避けられないが、中長期の種まき期間と解釈可能。 |
一般に知られていない盲点とネットの誤解|高配当利回りは罠か好機か
ネット上の掲示板では、時に極端な言説が独り歩きしがちです。「オプジーボの特許が切れれば会社が立ち行かなくなる」「配当利回りが高いのは罠銘柄(バリュートラップ)だからだ」といった悲観論がその典型です。しかし、客観的なファクトを積み上げると、異なる景色が見えてきます。
まず、小野薬品 配当利回り 推移を振り返ると、同社は安定配当を強く意識した株主還元方針(DOE=株主資本配当率などを意識した配当設計)を掲げており、純資産の厚みを背景に急激な減配を行う可能性は極めて低いとみられます。オプジーボ単体への依存度が高いことは事実ですが、手元流動性(現預金・有価証券)は潤沢であり、財務的なバッファは国内製薬トップクラスです。
また、買収したデシフェラ社の抗がん剤「Qinlock(キンロック)」をはじめとする新薬群が、欧米市場で着実に販売チャネルを拡大しています。掲示板では「買収金額が高すぎる」と批判される場面も見られますが、自社創薬一本足打法からグローバル自社販売体制への転換という構造改革は、中長期的な生存戦略として理にかなった一手です。
【2026年最新予想】アナリスト目標株価と小野薬品の今後の見通し
証券各社や機関投資家は、現状の小野薬品工業 株価をどのように評価しているのでしょうか。大手証券アナリストのリサーチレポートを総合すると、小野薬品 目標株価 アナリスト予想は、現在の実勢株価に対して概ね「強気〜中立」のレンジ(上値余地20%〜30%程度を想定する投資判断)に集中しています。
専門家が注視する小野薬品 今後の見通しの主要なチェックポイントは以下の通りです。
- 買収シナジーの顕在化スピード:デシフェラ社の製品群がいつ営業利益ベースで黒字化し、オプジーボの減収分をどれだけ補填できるか。
- 自社創薬パイプラインの治験フェーズ進展:中枢神経系や自己免疫疾患領域における新規開発化合物のフェーズ2・フェーズ3データ発表。
- 自己株式取得などの追加株主還元:株価低迷が長期化した場合、資本効率改善に向けた機動的な自社株買いが実施されるか。
現時点でアナリストコンセンサスは「目先の業績停滞はやむを得ないが、ダウンサイドリスクは限定的」との見解が多く、市場の期待値がすでに大きく下がっている分、好材料に対する株価反応(アップサイド)が鋭くなりやすい需給構造が形成されています。
【実態検証】ネットの反応・口コミから読み解く投資家心理の罠
株価掲示板を観察し続けると、典型的な「投資行動心理の歪み」が浮き彫りになります。行動経済学における「プロスペクト理論」や「アンカリング効果」が、多くの個人投資家を苦しめている様子が鮮明です。
過去の高値(3,000円台〜4,000円台)を基準価格として脳内にアンカー(碇)を打ち込んでしまっているホルダーは、「元値に戻るまでは売れない」という心理的バイアスに縛られ、資金効率を著しく低下させています。掲示板で過激な経営批判を繰り返す投稿の多くは、この認知の歪みと損失回避バイアスから生じるフラストレーションの発露と言えます。
一方で、市場サイクルを冷静に見極めるベテラン投資家は、掲示板の総悲観ムードを「逆張りエントリーの環境確認」として活用しています。群集心理に流されず、事実と数字のみに基づいて意思決定を行う姿勢が求められています。
【プロの結論】小野薬品工業の株に向いている人・おすすめできない人の条件
現在の株価環境および事業構造から導き出される、投資適性の明確な判断基準は以下の通りです。
▼ 向いている人(エントリーを検討できる層)
- 3年〜5年以上の長期スパンで配当金(インカムゲイン)を再投資し、じっくり複利効果を狙いたい人。
- 市場が悲観一色に染まっている「逆張りバリュー投資」を好むメンタルの持ち主。
- 無借金経営に近い強固な財務体質に安心感を覚えるディフェンシブ派の投資家。
▼ おすすめできない人(購入を見送る・撤退すべき層)
- 半年〜1年程度の短期間で急激な株価上昇(キャピタルゲイン)を期待している人。
- 日々の掲示板の書き込みや数パーセントの値動きに一喜一憂し、夜も眠れなくなる人。
- 製薬企業の治験失敗リスクや薬価改定リスクなどの業界固有リスクを受け入れられない人。
【小野薬品 株価掲示板】に関するよくある質問(FAQ)
Q1:オプジーボの特許切れはいつですか?株価にはすでに織り込まれていますか?
A1:主要な特許は2026年から2028年頃にかけて順次満了を迎えます。市場はこのリスクを長期間にわたって織り込んできたため、PBR1倍近傍という歴史的な割安水準にまでディスカウントされています。ただし、実際の減収インパクトが決算に反映される局面では一時的なボラティリティが生じる可能性があります。
Q2:小野薬品工業の株主優待や配当金は今後どうなりますか?減配の心配は?
A2:同社は株主優待制度を実施していませんが、配当による還元を重視しています。強固な内部留保とキャッシュポジションを有しているため、多少の業績下振れがあっても大幅な減配に踏み切る可能性は低いとみられます。小野薬品 買い時 判断においては、現在の4%前後の配当利回りが強力な下値支持線として機能しています。
Q3:ヤフーやみんかぶの掲示板の情報だけで売買を決めても大丈夫でしょうか?
A3:掲示板の情報はポジショントーク(買い煽り・売り煽り)や感情論が大半を占めるため、売買の直接の根拠にするのは極めて危険です。あくまで「個人投資家の心理的過熱度やセンチメントを測る温度計」として参考に留め、最終判断は決算短信や有価証券報告書などの公的開示資料に基づいて行うことが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
小野薬品工業(4528)の株価を巡る掲示板の熱狂は、大ヒット薬のパテントクリフという製薬企業の通過儀礼と、盤石な財務に裏打ちされた高配当バリュー株としての魅力が激しくせめぎ合っている証拠です。
目先の株価急落や業績低迷だけに目を奪われると本質を見誤ります。同社がデシフェラ買収を通じて進めるグローバル自社販売網の構築と新薬パイプラインの育成は、数年後の果実をもたらす重要な仕込み期間と言えます。ネットの噂や感情的な書き込みに惑わされることなく、自身の投資期間とリスク許容度を明確にした上で、冷静なポートフォリオ戦略を組み立ててください。 (あわせて読みたい:オープンキャンパス服装の正解は?私服と制服の割合やNG例を徹底解剖)
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。


